
Детский банковский счёт в Германии открывают на имя ребёнка. На него можно переводить карманные деньги, а с привязанной картой — оплачивать покупки и снимать наличные. До совершеннолетия счётом обычно управляют с участием родителей: они дают согласие на открытие и определяют доступные операции. Возраст выдачи карты, комиссии и возможности приложения зависят от банка. При выборе родители учитывают расходы ребёнка и способы пополнения.
С какого возраста ребёнку нужен банковский счёт
Единого возраста для открытия детского расчётного счёта нет: банки устанавливают условия своих продуктов. Например, ING предлагает Girokonto Junior с семи лет. Girokonto — расчётный счёт для поступлений, переводов и повседневных платежей. Перед открытием родители уточняют, с какого возраста ребёнок получает карту и собственный доступ к приложению.
Ориентир для семьи — расходы, которыми ребёнок уже распоряжается. Счёт пригодится школьнику, который самостоятельно покупает обед, ездит на занятия или откладывает часть карманных денег. Первые покупки и снятие наличных можно пройти вместе с родителями, прежде чем разрешать самостоятельные платежи.
Если семья копит ребёнку деньги к совершеннолетию, стоит отдельно рассмотреть накопительный счёт Tagesgeld. Он позволяет хранить сбережения отдельно от суммы на ежедневные покупки. Открытие расчётного счёта не требует переводить на него все накопления ребёнка.
Как выбрать детский счёт и карту
Надпись «бесплатный детский счёт» может относиться только к ведению счёта. За выпуск дополнительной карты, внесение наличных и операции в другой валюте банк может взимать отдельную комиссию.
- Карта и способы оплаты. Дебетовая карта использует деньги со счёта, предоплаченная — заранее внесённую сумму. Обозначение Visa или Mastercard не означает, что ребёнку выдали кредит. Для школьника стоит проверить, принимают ли карту там, где он обычно покупает еду или оплачивает занятия.
- Наличные. Где находится ближайший подходящий банкомат, есть ли минимальная сумма снятия и комиссия? Если родственники дарят ребёнку наличные, понадобится также способ недорогого внесения денег.
- Приложение и лимиты. Может ли ребёнок видеть остаток и историю покупок со своего телефона? Какие ограничения на переводы, снятие наличных и оплату картой доступны родителям?
- Счёт родителей. Некоторые банки обслуживают детей только своих клиентов. Это может потребовать открытия ещё одного счёта и дополнительных расходов у взрослого.
- Условия после совершеннолетия. До какого возраста действует бесплатное обслуживание и потребуется ли затем регулярное поступление денег?
Например, для открытия DKB Girokonto u18 хотя бы у одного законного представителя должен быть расчётный счёт в DKB. В ING достаточно, чтобы законный представитель уже был клиентом банка; обязательного требования иметь именно взрослый Girokonto нет. Эти различия стоит проверить до заполнения заявления.
Какие документы и согласия нужны
При совместном родительском попечении, по-немецки Sorgerecht, ребёнка представляют оба родителя. Банку нужно согласие обоих, хотя порядок его оформления может позволять подать заявление одному из них. Владельцем счёта остаётся ребёнок.
Точный список определяет банк. Обычно для заявления нужны:
- Документы законных представителей. Паспорта или другие удостоверения личности, которые принимает банк.
- Документы ребёнка. Паспорт или удостоверение личности, а также свидетельство о рождении, если оно требуется для подтверждения родства. Документ для идентификации и подтверждение родства могут потребоваться одновременно.
- Подтверждение права представлять ребёнка. В зависимости от семейной ситуации банк может запросить заявление о совместном попечении, судебное решение или справку Jugendamt — ведомства по делам детей и молодёжи.
- Сведения для анкеты. Адрес, контактные данные и налоговый идентификатор ребёнка — Steuer-ID, если он указан в требованиях банка.
Иностранный паспорт может подойти для идентификации ребёнка. Например, для проверки личности через POSTIDENT в отделении Deutsche Post принимаются действующие иностранные паспорта с фотографией и машиночитаемой зоной — строками для автоматического считывания данных. У банка свои требования к открытию счёта, поэтому до заявки родители уточняют: «Принимаете ли вы иностранный паспорт ребёнка для этого счёта и каким способом можно подтвердить личность?» В запросе указывают возраст ребёнка и страну выдачи паспорта. Отказ видеосервиса принять документ ещё не означает, что нельзя пройти проверку другим способом.
Если у ребёнка только свидетельство о рождении, порядок зависит от банка и возраста. DKB допускает копию свидетельства для идентификации детей младше 16 лет без удостоверения личности. ING требует действительный паспорт или немецкое удостоверение личности Personalausweis и не принимает свидетельство о рождении вместо них.
Steuer-ID присваивают автоматически после рождения в Германии или первой регистрации в стране при переезде из-за границы. Номер приходит письмом. Если уведомление потерялось, родители могут запросить Steuer-ID повторно в Федеральном центральном налоговом ведомстве BZSt.
Разные фамилии родителя и ребёнка не означают, что во всех банках обязательно свидетельство о браке. Родители заранее уточняют, каким документом банк предлагает подтвердить родство и право подписи.
Для документов на другом языке банк может запросить перевод. Если требуется именно заверенный перевод на немецкий, его можно заказать через сервис присяжных переводов Тупа-Германия. До заказа согласуйте с банком состав документов и требования к переводу.
Для работающего подростка §113 BGB (Гражданского уложения Германии) предусматривает отдельное правило. Если родители разрешили трудовую деятельность, подросток может самостоятельно открыть счёт для получения соответствующей зарплаты и снимать её. Это не общее разрешение на любые банковские договоры. На договор профессионального обучения Ausbildung это исключение не распространяется. При открытии подросток согласует с банком основание и доступные операции.
Если родители живут раздельно
Развод или разные адреса родителей не отменяют совместного Sorgerecht. Например, если ребёнок живёт с матерью, но оба родителя сохраняют совместное попечение, для открытия счёта обычно потребуется и согласие отца. Форму согласия или доверенности предоставляет банк.
При единоличном Sorgerecht заявление подаёт родитель, который вправе представлять ребёнка самостоятельно. Банк запросит подтверждение, подходящее к основанию единоличного попечения: например, судебное решение или справку Jugendamt.
Как открыть счёт ребёнку
- Проверить условия выбранного продукта. Возраст ребёнка, требования к месту проживания, необходимость счёта у родителя и перечень принимаемых документов.
- Подать заявление на имя ребёнка. В отделении или онлайн, если банк предлагает дистанционное открытие. Указать законных представителей и получить необходимые согласия.
- Пройти идентификацию. Банк сообщает, кому нужно подтвердить личность и каким способом: в отделении, через почту или дистанционно. Допустимый способ может зависеть от возраста и документа.
- Дождаться открытия и активировать доступ. Получить реквизиты, карту и настроить приложение по инструкции банка. Срок доставки карты и порядок получения PIN различаются.
- Перевести небольшую сумму и проверить настройки. Вместе с ребёнком посмотреть остаток, провести первую покупку и найти функцию блокировки карты. Затем настроить регулярный перевод карманных денег.
Как ребёнок пользуется счётом
Для повседневных расходов подходит счёт на условиях Guthabenbasis: операции выполняются в пределах доступного остатка, без согласованного кредита на перерасход. Такие условия действуют, например, у детских счетов ING и DKB. Однако комиссии по тарифу всё равно возможны, поэтому отсутствие кредитного лимита не означает, что любая операция бесплатна.
Онлайн-банкинг доступен и до 18 лет, если это предусмотрено продуктом. Родителям стоит проверить, какие операции ребёнок может выполнять самостоятельно и какие лимиты действуют отдельно для карты, переводов и банкоматов. Доступ взрослого оформляется предусмотренным банком способом, без передачи ребёнку родительского пароля.
До первой самостоятельной покупки родители и ребёнок договариваются, какие расходы он оплачивает из своих денег. PIN и коды подтверждения нельзя сообщать посторонним, а уведомления о покупках помогают быстрее заметить чужой платёж.
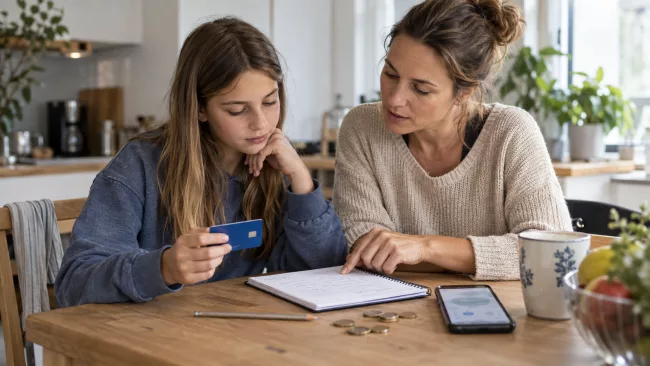
Первые платежи и лимиты по карте ребёнок осваивает вместе с родителями.
Разрешение пользоваться картой не даёт ребёнку права заключать любые договоры. Даже успешная оплата не означает, что подписка, покупка в рассрочку или другой договор действителен без согласия родителей.
Если карта потеряна
Карту нужно сразу заблокировать через приложение или службу банка. Телефон Sperr-Notruf 116 116 подходит для карт участвующих организаций; банк, выдавший карту, можно заранее проверить в списке участников службы блокировки. Контакт службы блокировки нужно сохранить и у родителей: ребёнок может потерять карту вместе с телефоном.
После блокировки родители вместе с ребёнком проверяют последние операции и сразу сообщают банку о платежах, которых он не совершал. Если вместе с картой потерян телефон, потребуется также защитить доступ к банковскому приложению.
Сколько перечислять на карманные расходы
Сумма зависит от семейного бюджета и того, какие покупки ребёнок оплачивает самостоятельно. Немецкий институт молодёжи Deutsches Jugendinstitut (DJI) в рекомендациях 2025 предлагает следующие ориентиры.
| Возраст | Сумма и периодичность |
|---|---|
| До 6 лет | 1–2€ в неделю |
| 6–7 лет | 2–3€ в неделю |
| 8–9 лет | 3–4€ в неделю |
| 10–11 лет | 15–25€ в месяц |
| 12–13 лет | 20–30€ в месяц |
| 14–15 лет | 25–45€ в месяц |
| 16–17 лет | 40–60€ в месяц |
| От 18 лет | 55–75€ в месяц |
До десяти лет DJI рекомендует выдавать деньги еженедельно: младшим детям легче планировать расходы на короткий срок. Примерно с десяти лет можно переходить на ежемесячную выплату, чтобы ребёнок учился распределять сумму на более долгий период.
Рекомендации для возраста от 16 лет относятся к молодым людям, которые ещё финансово зависят от родителей, например продолжают учиться в школе.
Карманные деньги стоит выдавать регулярно. Деньги на обязательные расходы, например проезд и школьные обеды, лучше выделять отдельно от карманных. Тогда ребёнок может сам решать, на что потратить свою сумму.
Условный пример. Ребёнок в 12 лет получает 30€ в месяц и решает откладывать 10€ на наушники. На текущие покупки остаётся 30€ − 10€ = 20€. Такую сумму можно оставить на расчётном счёте, а накопления хранить отдельно.
§110 BGB, который называют «параграфом о карманных деньгах», действует при определённых условиях: ребёнок от семи лет должен полностью оплатить покупку средствами, предоставленными для этой цели или свободного распоряжения с согласия законных представителей. Например, школьник может купить книгу из выданных на свободные расходы денег. На подписку с будущими платежами нельзя автоматически распространить это правило. Открыть банковский счёт без участия родителей только на основании §110 BGB тоже нельзя.
Кому принадлежат деньги и что с налогами
Деньги, подаренные ребёнку, принадлежат ему. Родители управляют детским имуществом в его интересах. Например, подарок бабушки на велосипед нельзя считать собственным резервом родителей только потому, что они имеют доступ к счёту. Для семейных платежей следует использовать счёт взрослых.
Для доходов ребёнка от капитала действует необлагаемая сумма Sparer-Pauschbetrag: 1.000€ в год. Она относится, например, к банковским процентам и дивидендам.
Чтобы банк не удерживал налог с дохода в пределах доступной суммы, законные представители оформляют Freistellungsauftrag — поручение банку применять это освобождение. Для него нужен налоговый идентификатор ребёнка — Steuer-ID. Если поручения поданы в несколько банков, их общая сумма не должна превышать 1.000€ в год.
Условный пример. На накопительном счёте ребёнка лежат 2.000€, а банк начислил за год 40€ процентов. Для Sparer-Pauschbetrag учитываются 40€ дохода.
Что изменится после 18 лет
С совершеннолетием владелец распоряжается счётом самостоятельно. Родительский доступ, основанный на законном представительстве ребёнка, прекращается. Если помощь родителей по-прежнему нужна, взрослый владелец может оформить им банковскую доверенность — Vollmacht.
Бесплатное обслуживание не обязательно заканчивается в день 18-летия. Некоторые банки сохраняют молодёжные условия дольше, другие связывают бесплатность с учёбой или регулярными поступлениями. Перед 18-летием подростку лучше проверить новый тариф, стоимость карты и не пропустить уведомления банка о необходимых действиях.


Войдите или зарегистрируйтесь, чтобы подписаться на уведомления о комментариях к статье.
Войти
Больше информации и живое общение
В чате можно задать вопрос и быстро получить ответ от других участников сообщества.
В канале публикуются дополнительные материалы и новости по теме.
Комментарии
Елена (07.08.24 15:22)
А есть ли такой счет для детей, куда можно положить и дальше класть деньги, но при этом никто, включая детей и родителей, не может снять денег до совершеннолетия детей? Если есть, то требуется всё равно согласие обоих родителей?
Саша (09.06.23 16:17)
А в джобцентре можно сделать детскую карточку?
Люба, волонтер (09.06.23 22:30)
Здравствуйте, Саша.
Вы, полагаю, имеете в виду, можно ли открыть детский счет, находясь на пособии ДЦ? Не возбраняется иметь сколько угодно счетов. Но Вам придется представлять в ДЦ выписки со всех счетов.
Николай (15.11.21 23:48)
Могу я в Шпрахкассе сделать карту если у меня Дульдунг?
Степан Бабкин (16.11.21 07:56)
Здравствуйте, Николай.
Обычно банк не откроет счёт в этой ситуации.
Артём (25.10.20 00:37)
А в Шпрахкасса можно сделать детскую карточку?
Степан Бабкин (25.10.20 06:53)
Здравствуйте, Артём. Да, Sparkasse может.
Ростислава (12.10.14 23:52)
Добрый вечер,
скажите пожалуйста, могу ли я открыть счет для своей сестры (ей 9) и она живеть с родителями в Украине, а я пока учусь и работаю в Германии.
Спасибо!
Ильгиз Якупов (07.01.20 08:05)
Но есть определённые риски.