
Немецкая государственная медстраховка GKV оплачивает необходимое лечение в поездках по странам ЕС и ряду других государств. За её пределами GKV отпускное лечение не оплачивает. Даже там, где касса участвует в оплате, остаются пробелы: местные доплаты, частное лечение и перевозка заболевшего в Германию.
Туристическая медстраховка, по-немецки Auslandsreisekrankenversicherung, помогает оплатить лечение при внезапной болезни или травме за границей. Она дополняет основную страховку на время отпуска или визита к родственникам.
Что оплачивает GKV за границей
Для отпуска и гостевых поездок есть три группы стран с разным покрытием GKV. Врач и больница должны работать с местной государственной системой страхования. Помощь оказывают по правилам страны пребывания, а не по немецкому перечню услуг.
| Куда едет путешественник | Что оплачивает GKV |
|---|---|
| Страны ЕС, Исландия, Лихтенштейн, Норвегия, Швейцария и Великобритания | Медицински необходимую помощь, которую нельзя отложить до возвращения. Документ — европейская карта EHIC. Действуют местные правила и доплаты. |
| Босния и Герцеговина, Черногория, Северная Македония, Сербия, Турция и Тунис | Помощь по соглашению с Германией, в пределах местных правил. Для подтверждения страховки нужна EHIC или отдельная справка кассы — в зависимости от страны. |
| Остальные страны, например США, Таиланд и Казахстан | При обычной туристической поездке лечение не оплачивает. Расходы покрывает туристическая страховка в пределах договора либо сам пациент. |
EHIC находится на обороте карточки медстраховки eGK. У каждого члена семьи, включая ребёнка, должна быть своя действующая карта.
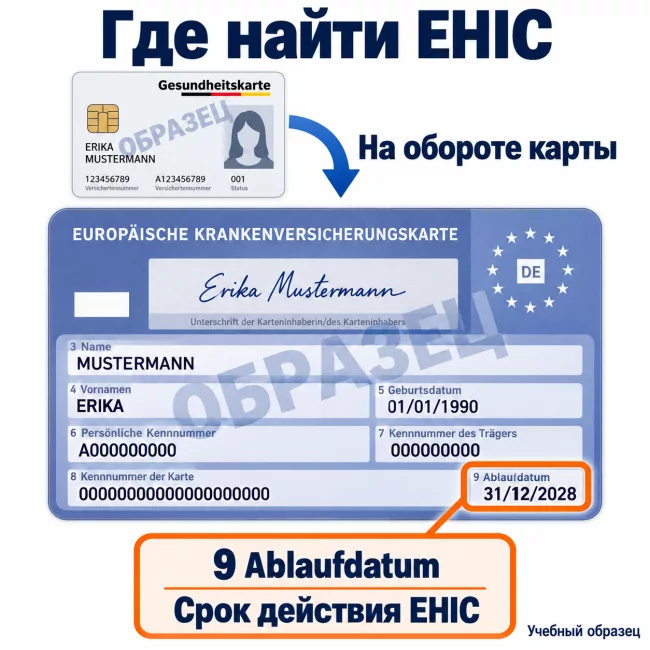
Дата в поле 9 относится к EHIC. Перед поездкой проверяют, действительна ли европейская карта до возвращения. На иллюстрации — учебный образец.
Для граждан стран вне ЕС действуют ограничения при поездках в Данию, Исландию, Лихтенштейн, Норвегию и Швейцарию. Есть исключения, связанные со статусом человека и членов его семьи. До такой поездки путешественник уточняет у немецкой кассы, имеет ли он право пользоваться EHIC в выбранной стране.
Документы для стран с соглашением оформляют так:
- Босния и Герцеговина, Турция, Тунис. До отъезда касса выдаёт справку о праве на лечение — Urlaubskrankenschein. На месте её предъявляют местной организации медицинского страхования. В Турции служба SGK регистрирует пациента и выдаёт номер YUPASS для обращения к врачу.
- Черногория и Северная Македония. Пациент предъявляет EHIC и удостоверение личности непосредственно врачу или клинике, которые работают с местной кассой.
- Сербия. Местный фонд медицинского страхования выдаёт по EHIC документ INO-1. Если состояние не позволяет сначала посетить фонд, пациент обращается с картой сразу в медицинское учреждение.
В Турции помощь по соглашению ограничена случаями, когда лечение требуется в течение 24 часов. Обычный визит к врачу не становится бесплатным только из-за справки немецкой кассы. Порядок обращения и местные доплаты перечислены в памятках DVKA для туристов: на странице выбирают страну и открывают её памятку.
Как пользоваться EHIC и где её не хватит
EHIC предъявляют вместе с удостоверением личности до приёма у врача или оформления в больницу. В регистратуре уточняют, примут ли пациента по государственной страховке.
По EHIC получают помощь не только при угрозе жизни. Например, воспаление уха у ребёнка может потребовать лечения до возвращения домой. Врач учитывает состояние пациента и оставшуюся длительность поездки. Если поездка затеяна ради операции, EHIC её не оплатит.
В туристических районах врач при отеле или ближайшая клиника могут принимать только частных пациентов. Если учреждение не работает с государственной системой, EHIC там не действует. Прежде чем соглашаться на платный приём, пациент выясняет цену и звонит страховщику. Но при угрозе жизни помощь не откладывают ради согласования расходов.
Даже с EHIC на месте иногда приходится платить. В одних странах пациент вносит установленную доплату, в других сначала оплачивает приём и затем получает возмещение. Освобождение от доплат, оформленное в Германии, за границей не действует.
Если за лечение пришлось заплатить на месте, пациент берёт счёт с перечнем услуг и подтверждение оплаты и отправляет их своей кассе в Германии. Обычно касса возвращает деньги по тарифам страны, где лечили. Для ЕС, Исландии, Лихтенштейна, Норвегии и Швейцарии касса может посчитать и по немецким тарифам — не больше, чем заплатила бы за такое лечение в Германии, за вычетом доплат и расходов на обработку. Частный счёт полностью касса не вернёт.
Если карта потеряна или осталась дома, касса выдаёт временную замену EHIC — Provisorische Ersatzbescheinigung. При запросе уточняют, как быстрее передать её в клинику.
GKV не оплачивает медицинскую перевозку заболевшего обратно в Германию — ни по EHIC, ни по соглашениям. Такая перевозка может стоить тысячи евро, и платит за неё пациент или туристическая страховка.
Если основная страховка частная
Частная медицинская страховка PKV часто действует и за границей. Территорию, срок поездки и оплачиваемые услуги определяет договор. По типовым условиям PKV лечение вне Европы оплачивается как минимум первый месяц поездки; многие тарифы дают больше.
Перед поездкой на два-три месяца владелец полиса проверяет допустимую длительность пребывания за границей, а при необходимости согласует продление со страховщиком до отъезда. Отдельно проверяют медицинскую перевозку в Германию: она входит не в каждый тариф.
При PKV туристический полис тоже бывает нужен: если основной тариф не оплачивает перевозку домой или поездка вне Европы длиннее допустимого срока. Есть и денежный довод: когда счета за границей оплачивает туристическая страховка, франшиза PKV не расходуется, а возврат взносов за год без обращений сохраняется. Насколько это выгодно, зависит от условий тарифа PKV.
Что покрывает туристическая медстраховка
Туристический полис оплачивает предусмотренную договором помощь при неожиданном заболевании или травме во время поездки. Он покрывает и расходы, которые не оплачивает GKV.
В покрытие обычно входят:
- приём врача, обследования и лечение в больнице, необходимые из-за болезни или травмы;
- назначенные врачом лекарства и перевязочные материалы;
- экстренная стоматологическая помощь, например лечение острой боли;
- медицинская перевозка к подходящей клинике и обратно в Германию на условиях полиса;
- перевозка тела или похороны за границей в пределах установленной суммы.
Круглосуточная служба помощи страховщика — Assistance — подсказывает, куда обратиться, связывается с врачами и организует предусмотренную полисом перевозку. При госпитализации она согласует с больницей прямую оплату или гарантию оплаты. Небольшой счёт за приём обычно оплачивает пациент, затем подаёт документы на возмещение.
Плановая операция, профилактический осмотр, новые очки и необязательная стоматология обычно не входят в туристическую страховку. Если человек едет именно лечиться, стандартный полис путешественника не оплачивает заранее намеченные процедуры. Лекарства, которые человек и так принимает постоянно, берут с собой из Германии: туристическая страховка их не оплачивает.
Отмену поездки, её прерывание и багаж страхуют отдельно от медицинских расходов. Для родственников, которые приезжают в Германию из-за границы, предназначена Incoming-страховка для гостевой поездки.
Как выбрать полис: годовой, семейный, для долгих поездок
Для коротких поездок несколько раз в год подходит годовая туристическая медстраховка. Она покрывает несколько поездок, но ограничивает длительность каждой. Годовой вариант нередко обходится дешевле разового уже при одной-двух поездках.
- Длительность одной поездки. Часто предел составляет 6–8 недель; есть тарифы на 63 дня и дольше. «Годовой полис» не означает год непрерывного пребывания за границей. Для трёх месяцев у родственников нужен полис на весь этот срок. При превышении лимита некоторые договоры не оплатят даже первые недели поездки.
- Долгосрочная страховка. Её оформляют на весь срок поездки ещё до отъезда. В условиях проверяют, можно ли продлить полис из-за границы и что будет, если болезнь не даст вернуться вовремя.
- Семья. Проверяют, кто включён в договор и до какого возраста застрахованы дети. Если ребёнок едет один или один из родителей отдыхает отдельно, проверяют, действует ли семейный полис при раздельных поездках.
- Возраст взрослых. Взносы часто повышаются после 65–70 лет, у отдельных компаний — раньше. Цену проверяют для возраста каждого путешественника.
- Франшиза. Selbstbeteiligung — часть расходов, которую оплачивает пациент. В тарифе без франшизы страховщик возмещает всю покрываемую сумму счёта.
- Территория и цель поездки. Проверяют все страны маршрута, включая транзит, а для командировки — покрытие служебных поездок.
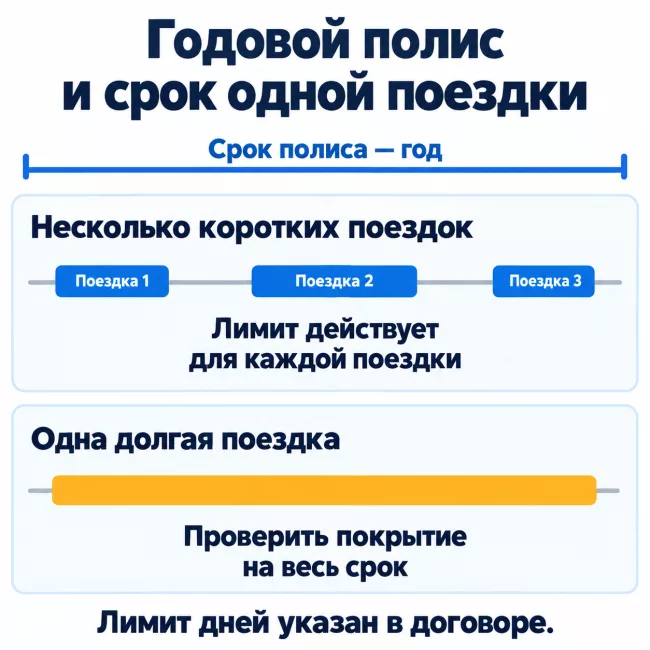
Годовой договор не означает год непрерывного пребывания за границей. Допустимую длительность каждой поездки проверяют в условиях тарифа.
Для перевозки домой предпочтительна формулировка «medizinisch sinnvoll und vertretbar» — медицински целесообразная и допустимая. Она шире, чем «medizinisch notwendig» — медицински необходимая. Во втором случае страховщик может оплатить возвращение только тогда, когда подходящего лечения на месте нет. Широкое условие оплачивает перевозку и тогда, когда лечение на месте есть, но лечиться в Германии разумнее.
При хронической болезни нужен тариф, который покрывает непредвиденное острое ухудшение. До покупки путешественник сообщает страховщику диагноз, недавние обострения и назначенное лечение, затем получает письменный ответ о покрытии. Договор может не оплачивать лечение, которое было ожидаемо ещё до поездки, например если обострение началось перед отъездом.
При беременности проверяют покрытие неожиданных осложнений, преждевременных родов и помощи новорождённому, включая ограничения по неделям беременности.
Ориентир для годового полиса на короткие поездки — около 15–30€ на одного взрослого и 30–50€ на семью, если путешественники моложе 65–70 лет. Для пожилых путешественников и длительного непрерывного пребывания эти диапазоны не подходят: цену рассчитывают по возрасту, маршруту и сроку.
Бесплатный предварительный подбор
Подберите страховку для поездки
Ответьте на вопросы о поездке и составе семьи. Мы сравним подходящие варианты туристической медицинской страховки и страхования отмены поездки.
Не удалось загрузить форму на этой странице.
Открыть защищённую форму отдельноПоездки в страны без соглашения и с предупреждением МИД
Для обычного отпуска в стране без соглашения о медицинском страховании застрахованному в GKV нужен отдельный полис, иначе лечение придётся оплачивать самостоятельно. Это относится, например, к поездкам в Россию. Владелец полиса PKV проверяет зарубежное покрытие своего договора.
Если из-за возраста или болезни частные страховщики отказываются страховать поездку, до отъезда нужно обратиться в GKV. В таком случае касса вправе заранее согласовать оплату необходимого лечения и в стране без соглашения — не дольше шести недель в году. Отказ частных страховщиков нужно подтвердить, а согласие кассы получить до поездки: без него рассчитывать на оплату нельзя.
Если МИД Германии предупреждает не ездить в страну — такое предупреждение называется Reisewarnung, — условия полиса проверяют отдельно. Сейчас оно действует для России. Перед покупкой полиса путешественник открывает рекомендации МИД по стране назначения и запрашивает у страховщика письменный ответ с учётом маршрута и дат.
Предупреждение не означает, что любой туристический полис автоматически перестаёт действовать. В договоре проверяют, исключена ли поездка в такую страну целиком или только расходы из-за войны и беспорядков. Например, полис может покрывать аппендицит, но исключать травму из-за военных действий.
Даже если полис действует, служба помощи страховщика не всегда может организовать лечение на месте или заплатить клинике напрямую. До поездки выясняют, придётся ли пациенту платить самостоятельно, как подать счета и доступна ли медицинская перевозка в Германию. Для въезда по визе нужна страховка, которую принимает соответствующее консульство.
Что делать, если заболел в поездке
При угрозе жизни сначала вызывают местную экстренную помощь: в ЕС действует номер 112. Звонок страховщику не должен задерживать лечение. Если срочной опасности нет, порядок такой:
- Связаться со службой помощи страховщика. Пациент или сопровождающий сообщает номер полиса, местонахождение и что случилось. При госпитализации и перед медицинской перевозкой страховщик согласует помощь с клиникой.
- Уточнить оплату в клинике. Для лечения по EHIC пациент предъявляет карту до приёма. Если расходы покрывает туристический полис, клиника и страховщик согласуют расчёт между собой либо пациент платит сам и получает счёт.
- Собрать документы. Нужны счета с именем пациента, датами, диагнозом и перечнем услуг, подтверждения оплаты, рецепты и медицинская выписка. Билеты тоже сохраняют: они подтверждают даты поездки. Перед отправкой оригиналов с документов снимают копии.
- Подать заявление на возмещение. Документы отправляют через приложение, личный кабинет или другим способом, указанным страховщиком. Если часть суммы уже вернула GKV или другая компания, к заявлению прикладывают её расчёт. Дважды получить оплату одного расхода нельзя.
Прежде чем платить за перевод счетов, у страховщика уточняют, нужен ли он вообще, на какой язык, с заверением или без и кто за него платит.
Если из-за болезни человек не способен работать, он сообщает об этом работодателю и своей кассе сразу, не дожидаясь возвращения. Для больничного за границей врач должен подтвердить нетрудоспособность и её длительность; обычного счёта за приём недостаточно.
При зубной боли туристическая страховка покрывает предусмотренную полисом срочную помощь. Если врач предлагает коронку или имплант, до начала работ согласуют оплату: плановое лечение зубов за границей оформляют по другим правилам.
Ещё до отъезда расходы на прививки для путешествий согласуют с основной медстраховкой: профилактическая вакцинация обычно не входит в туристический полис. Полис и номер круглосуточной службы сохраняют в телефоне с доступом без интернета.


Войдите или зарегистрируйтесь, чтобы подписаться на уведомления о комментариях к статье.
Войти
Больше информации и живое общение
В чате можно задать вопрос и быстро получить ответ от других участников сообщества.
В канале публикуются дополнительные материалы и новости по теме.
Комментарии