
Справка о подоходном налоге (Lohnsteuerbescheinigung) — это итог года от работодателя: сколько начислено зарплаты и сколько удержано налогов и взносов. Данные за 2026 работодатель передаёт в налоговую до 1 марта 2027, а работник получает копию на бумаге или в электронном виде. По ней можно проверить удержания и подготовить налоговую декларацию. Получение справки не означает, что декларацию нужно подавать: это зависит от доходов и обстоятельств работы.
Что такое Lohnsteuerbescheinigung и когда её выдают
Справку составляет работодатель после окончания года или при увольнении, когда закрывает расчёты с работником. Если работник был оформлен не весь год, документ охватывает только время работы у этого работодателя. При нескольких работодателях справка будет от каждого.
Данные в налоговую работодатель передаёт не позднее последнего дня февраля следующего года. В 2027 этот день выпадает на воскресенье, поэтому срок сдвигается на следующий рабочий день — 1 марта. Для копии работнику точной даты в законе нет: её должны выдать в разумный срок после закрытия года или увольнения.
Налоговый класс, число вычетов на детей, сведения о церковном налоге и необлагаемую сумму работодатель получает от налоговой электронно — через систему ELStAM. По этим данным он удерживает налог из зарплаты, и они же потом стоят в справке.
Справку не выдают за зарплату, с которой работодатель сам платит налог по фиксированной ставке — по-немецки такой налог называется паушальным (Pauschalsteuer). Так обычно происходит на Minijob (2%) и при кратковременной работе (25%). Если же налог на Minijob удерживают по налоговому классу работника, справку выдают.
Что означают строки справки
Слева в справке — сведения о работнике и работодателе, справа — суммы по пронумерованным строкам. Ниже образец за 2026 и пояснения к строкам.
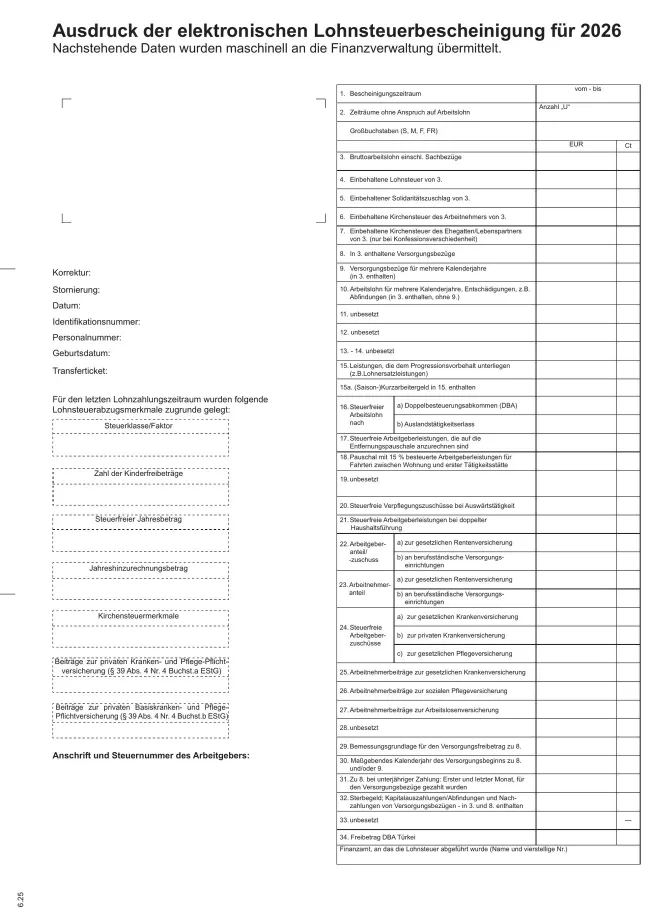
Образец справки о подоходном налоге за 2026 (Bundesfinanzministerium)
Слева указаны имя, адрес, дата рождения, налоговый идентификатор и табельный номер работника. Налоговый класс, вычеты на детей и другие данные ELStAM показаны по состоянию на последний месяц работы. С 2026 здесь также есть поля для взносов на частное медицинское страхование и частное страхование по уходу.
- Строка 1 — период работы, за который составлена справка.
- Строка 2 — перерывы без зарплаты и буквенные отметки. Цифра рядом с U — сколько раз за год были перерывы без зарплаты от 5 рабочих дней подряд, например из-за долгой болезни, когда платит больничная касса; считают перерывы, а не дни. Буква S означает, что разовую выплату обложили налогом без учёта зарплаты у прежних работодателей за этот год — в таком случае декларация обязательна, об этом ниже. M — питание от работодателя в командировке или при двойном ведении хозяйства; F — бесплатный транспорт от работодателя до места работы; FR — работа в статусе приграничного работника с Францией.
- Строка 3 — облагаемая зарплата брутто (Bruttoarbeitslohn), включая выплаты не деньгами, например служебный автомобиль для личных поездок. Необлагаемые выплаты сюда не входят.
- Строки 4–7 — удержанные налоги из зарплаты: подоходный налог, солидарный сбор (Soli), церковный налог работника и церковный налог за супруга, если супруги принадлежат к разным конфессиям. Soli удерживают, только если подоходный налог за год превышает 20.350€ (порог 2026), поэтому у большинства работников в строке 5 стоит ноль.
- Строка 10 — выплаты сразу за несколько лет и компенсации, например выходное пособие (Abfindung). Эти суммы уже входят в строку 3 и здесь показаны отдельно.
- Строки 15–15a — выплаты через работодателя, которые налогом не облагаются, но повышают ставку налога на остальной доход: например, пособие при сокращении рабочего времени (Kurzarbeitergeld) и доплата к пособию по беременности и родам. В строке 15a отдельно показан Kurzarbeitergeld, уже включённый в строку 15.
- Строка 16 — зарплата, которая в Германии не облагается налогом: по соглашению об избежании двойного налогообложения или по особым правилам для работы за границей. На ставку налога для остального дохода она тоже влияет.
- Строки 17–18 — выплаты работодателя на дорогу до работы: в строке 17 — без налога, в строке 18 — с налогом 15%. Обе суммы уменьшают вычет за дорогу в декларации. Проездной, с которого работодатель заплатил налог 25%, в справке не указывают, и вычет он не уменьшает.
- Строки 20–21 — необлагаемые суточные в командировках и выплаты на двойное ведение хозяйства. Расходы, которые работодатель уже возместил, второй раз вычесть в декларации нельзя.
- Строки 22–23 — пенсионные взносы: в строке 22 — доля работодателя, в строке 23 — доля работника. Части a — взносы в государственное пенсионное страхование, части b — в профессиональные пенсионные кассы, например врачей и адвокатов. Это не производственная пенсия от работодателя, а обязательная система для отдельных профессий.
- Строка 24 — необлагаемые доплаты работодателя к медицинскому страхованию и страхованию по уходу.
- Строки 25–27 — взносы работника на медицинское страхование, страхование по уходу и страхование от безработицы. Налоговая учтёт их при расчёте по декларации.
- Остальные строки — 8–9, 11–14, 19 и 28–34 — у наёмного работника обычно пусты: часть из них в форме 2026 не используется, часть предназначена для особых случаев, например пенсий бывших чиновников.
С 2026 действует правило Aktivrente: у пенсионера, который продолжает работать после достижения пенсионного возраста, часть зарплаты не облагается налогом. Эту сумму в справке за 2026 указывают в свободной строке «SteuerfreibetragAktivrente».
Как проверить справку
Проверка занимает несколько минут: достаточно сверить личные данные, период работы и итоговые суммы с расчётным листком.
- Имя, дата рождения и налоговый идентификатор (Steuer-ID) принадлежат именно этому работнику, а не однофамильцу или коллеге.
- Период в строке 1 совпадает со временем работы у этого работодателя в указанном году.
- Налоговый класс, вычеты на детей и сведения о церковном налоге слева соответствуют последнему месяцу работы.
- Зарплата, удержанные налоги и взносы совпадают с накопленными за год итогами в последнем расчётном листке года.
Если строка 3 меньше годового брутто из листка, это не обязательно ошибка. Например, часть зарплаты по договорённости шла в производственную пенсию в пределах необлагаемой суммы: в годовом брутто листка она есть, а из облагаемой зарплаты в строке 3 её вычли.
Куда обращаться, зависит от ошибки. Если не сходятся суммы — вопрос к бухгалтерии работодателя. Если неверен налоговый класс или другие данные ELStAM — их исправляет налоговая, работодатель их не меняет.
Справка и налоговая декларация
Работодатель передаёт данные справки в налоговую, и после этого они появляются в личном кабинете Mein ELSTER. Там их можно подставить в декларацию через функцию «Bescheinigungen abrufen» (Belegabruf); так же подставляются переданные данные о пособиях и взносах. Подставленные суммы стоит проверить: за правильность декларации отвечает работник, а не работодатель или ведомство.
Многие пособия — например пособие по безработице или родительское пособие — налогом не облагаются, но налоговая учитывает их, когда определяет ставку налога для остального дохода. Это правило называется Progressionsvorbehalt. Из-за него ставка на зарплату становится выше, и по декларации может выйти доплата. Поэтому получение таких пособий — одно из оснований, по которым декларацию подавать обязательно.
Налоговая декларация обязательна, в частности, в следующих случаях (список не исчерпывающий):
- За год получено больше 410€ пособий, которые повышают ставку налога: пособия по безработице, пособия по болезни, родительского пособия или выплат из строк 15 и 16 справки.
- Есть другой доход без удержания налога больше 410€ за год, например от сдачи жилья.
- Работник получал зарплату от нескольких работодателей одновременно: вторая работа облагается по классу 6.
- Супруги с совместным налогообложением оба получали зарплату, и у одного был налоговый класс 5 или 6 либо применялась комбинация 4/4 с фактором.
- В ELStAM внесён необлагаемый вычет (Freibetrag), который уже уменьшал удержания из зарплаты, а зарплата за 2026 больше 13.614€ (у супругов с совместным налогообложением — больше 25.998€).
- В строке 2 справки стоит буква S.
Пособие по безработице (ALG), пособие по болезни от больничной кассы (Krankengeld) и родительское пособие (Elterngeld) в справку работодателя не входят. Их суммы передаёт в налоговую то ведомство, которое платит пособие. Оно же по закону обязано предупредить получателя, что пособие влияет на налог и может потребовать подачи декларации, — обычно это отдельная справка о выплатах за год. Агентство по труду Lohnsteuerbescheinigung не выдаёт: сведения об ALG поступают в налоговую отдельно от данных о зарплате.
Если работник подаёт обязательную декларацию за 2026 без консультанта, срок — до 2 августа 2027. С налоговым консультантом или объединением помощи работникам по налогам (Lohnsteuerhilfeverein) срок дольше — до 29 февраля 2028. Если обязанности нет, декларацию можно подать добровольно в течение 4 лет: за 2026 — до 31 декабря 2030.
Выходное пособие не делает декларацию обязательной, но без декларации льготу по нему не получить. С 2025 работодатель при удержании налога больше не применяет правило одной пятой (Fünftelregelung) — его применяет только налоговая по декларации. Льгота снижает налог за тот год, когда получено пособие, а не растягивает платежи на 5 лет.
Несколько справок за год
Каждый работодатель выдаёт справку за своё время работы. Поэтому при смене работы или второй работе справок несколько, и у каждой свой период в строке 1.
Если работы шли одна за другой и других оснований из списка выше нет — например буквы S в строке 2, — декларация не обязательна. Но подать её часто выгодно, особенно если между работами был перерыв без зарплаты. Налог с каждой месячной зарплаты удерживают так, будто такую зарплату платили все 12 месяцев. Если месяцы без зарплаты были, за год удержали больше, чем положено, и налоговая вернёт разницу по декларации.
В год переезда справка охватывает только работу в Германии. Доход в другой стране до переезда налогом здесь не облагается, но повышает ставку налога на немецкий доход. Если такой доход больше 410€, декларация обязательна, даже когда немецкий работодатель был один.
Если в справке ошибка
Ошибку в данных исправляет тот, кто их передал. Если работодатель отправил в налоговую неверные сведения, он обязан передать исправленную запись — Korrektur. Налоговая эти данные не правит, она ждёт исправление от отправителя.
Пересчитывать уже удержанный налог после передачи справки работодатель не будет. Если налога удержали слишком много, переплату вернёт налоговая по декларации. Если слишком мало, работодатель сообщает об этом в налоговую, и она взыскивает с работника разницу, когда та больше 10€.
В декларации работник указывает верные суммы, даже если из ELSTER автоматически подставились ошибочные, и сообщает об ошибке тому, кто передал данные: работодателю или ведомству.
Если справки нет или она потерялась
Копию справки можно запросить у работодателя, а переданные данные — посмотреть в ELSTER. Если работодатель обанкротился, его налоговые обязанности, включая выдачу справки, выполняет конкурсный управляющий (Insolvenzverwalter). На Minijob с паушальным налогом справки не бывает — это не ошибка.
Хранить справку работник не обязан: такая обязанность по закону есть только при доходах больше 500.000€ в год. Но сохранить её стоит хотя бы до того, как придёт решение налоговой по декларации (Steuerbescheid), чтобы сверить его со справкой.


Войдите или зарегистрируйтесь, чтобы подписаться на уведомления о комментариях к статье.
Войти
Больше информации и живое общение
В чате можно задать вопрос и быстро получить ответ от других участников сообщества.
В канале публикуются дополнительные материалы и новости по теме.
Комментарии
Игорь (02.01.25 20:14)
Добрый день.
Стоит ли самому все заполнять или стоябератора искать:
- работаю с 1 марта 2024, жена нет.
- январь-февраль 2024 получал бюргер гельд, но позже за февраль сказали вернуть всю сумму в джобцентр.
- с марта по сентябрь, по ошибке было назначено бюргергельд в 200 евро, но в октябре сказали все вернуть назад в джобцентр)
Жена так и не работает, у меня 3 штояклас.
Теперь из-за качель с джобцентром не понимаю как сто заполнить.
Татьяна (17.11.24 22:50)
Здравствуйте
Я получаю пособие по безработице и еще выплаты от Джобцентр до прожиточного минимума
Месяц назад я нашла Миниджоб
Теперь я хочу оформить WBS
Должна ли я предоставить справку с работы и какую форму ?
Мой работодатель не знает
Заранее благодарю
Liebchen, волонтер (18.11.24 10:24)
Здравствуйте, Татьяна.
Документ называется Enkommensbescheinigung. Он может от коммуны к коммуне немного отличаться, но всегда содержит данные о доходах за последние 12 месяцев. Вот, к примеру, берлинский:
https://www.berlin.de/sen/sbw/_assets/service/formular-center/bereich-wohnen/bauwohn504a.pdf
Если не можете найти информацию, обратитесь ко мне через ЛС на форуме сайта:
https://forum.tupa-germania.ru/members/liebchen.22955/